Аналитика рынка жилой недвижимости: итоги июля 2026 года
Рынок первичной недвижимости
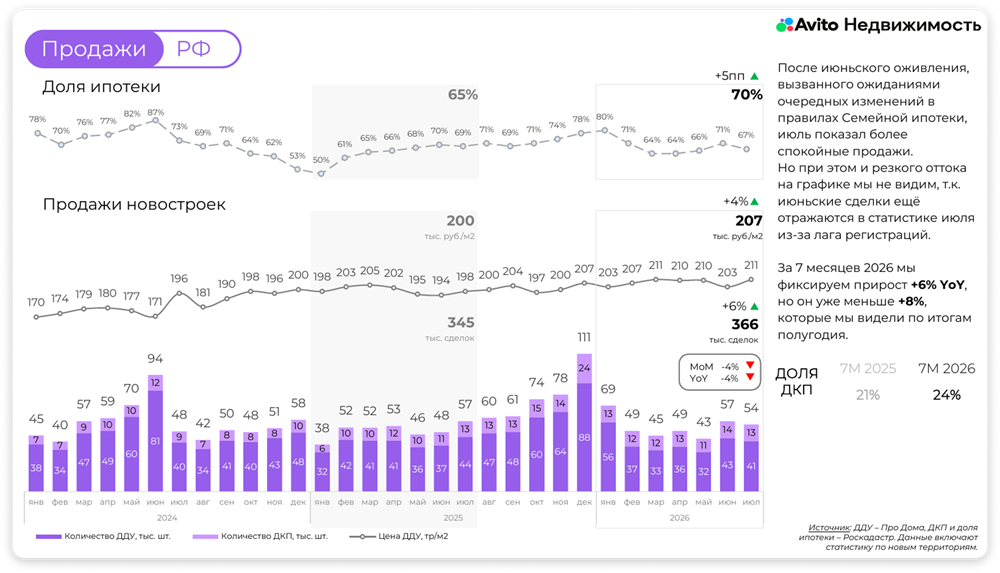
После июньского оживления, вызванного ожиданиями очередных изменений в правилах Семейной ипотеки, июль показал более спокойные продажи. За 7 месяцев 2026-го фиксируем прирост +6% год к году, но он уже меньше +8%, которые мы видели по итогам полугодия.
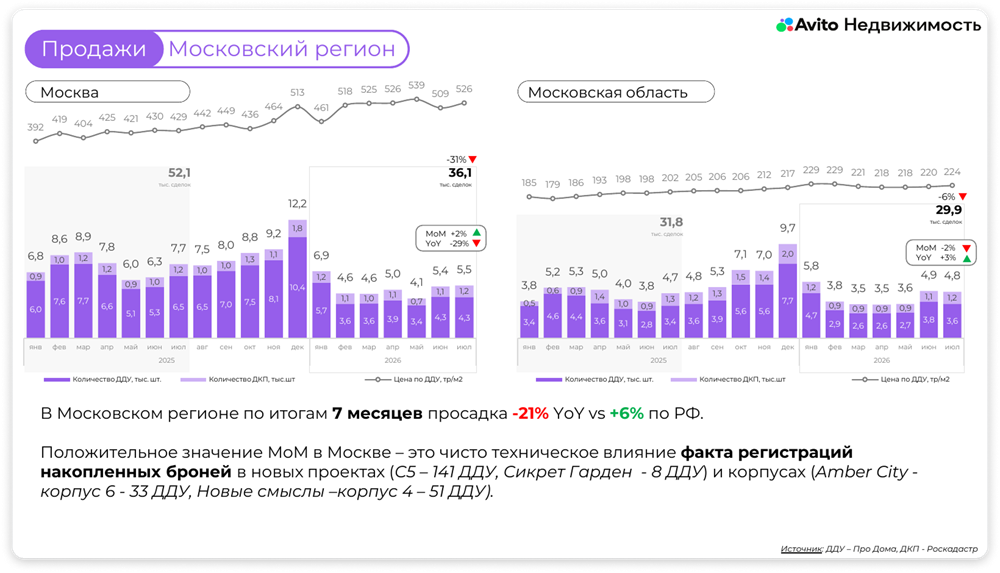
В Московском регионе по итогам 7 месяцев просадка −21% год к году, по сравнению с +6% по России.
Положительное значение месяц к месяцу в Москве — это чисто техническое влияние факта регистраций накопленных броней в новых проектах.
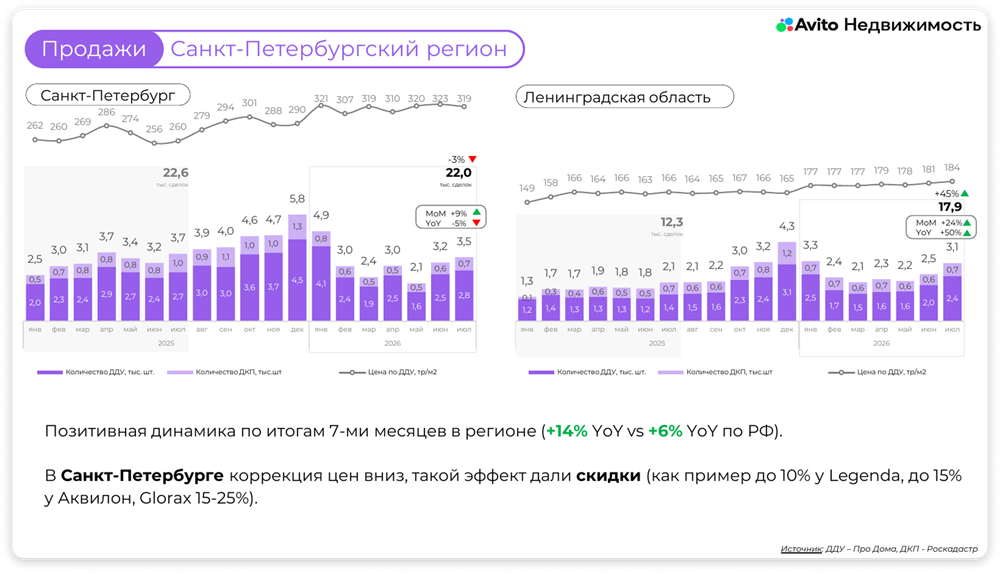
Ленинградская область. Позитивная динамика по итогам 7 месяцев в регионе: +14% год к году и +6% год к году по России.
В Санкт-Петербурге цены корректируются вниз: такой эффект дали скидки застройщиков.
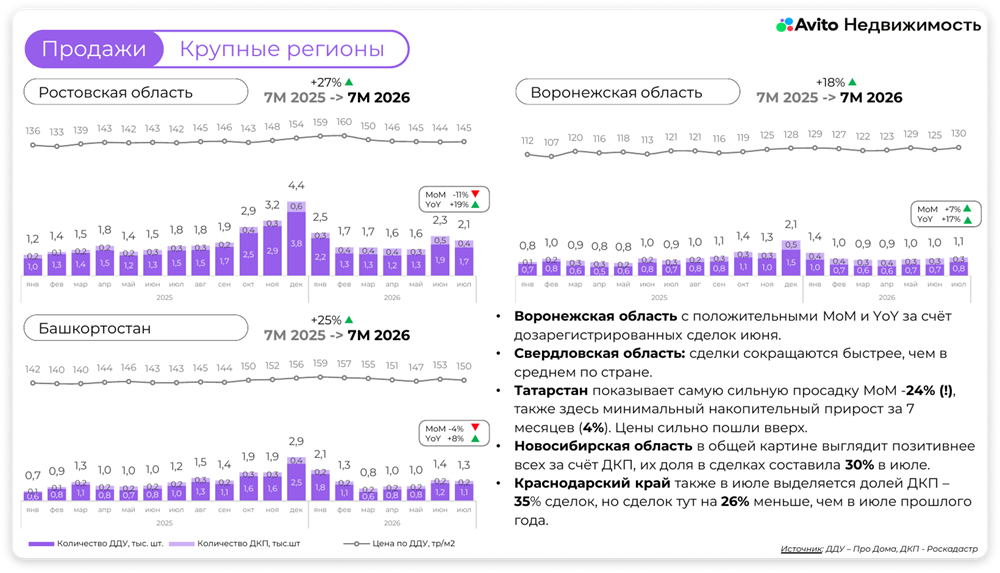
- Воронежская область — с положительными показателями за счёт дозарегистрированных сделок июня.
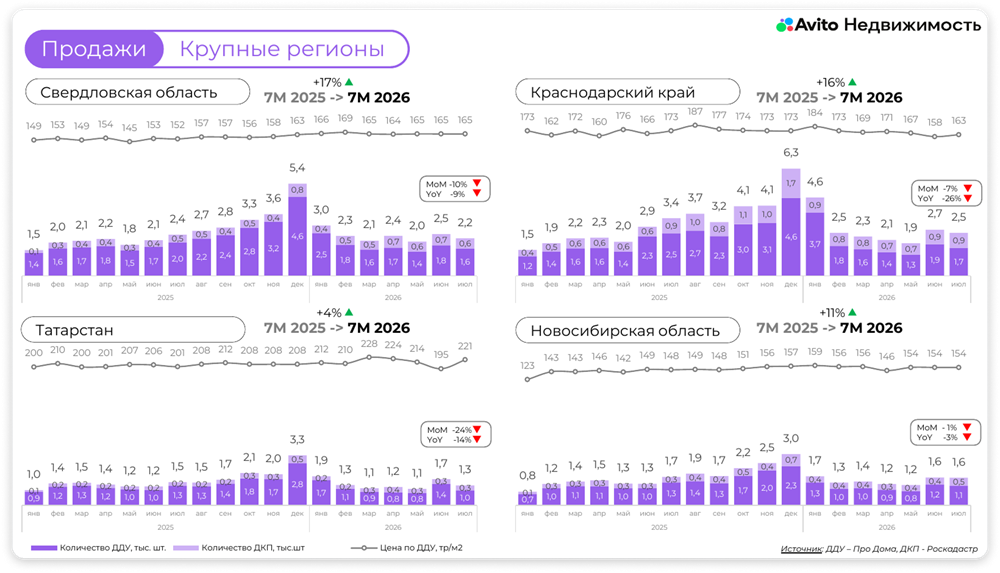
- Свердловская область: сделки сокращаются быстрее, чем в среднем по стране.
- Татарстан показывает самую сильную просадку месяц к месяцу: −24%. Также здесь минимальный накопительный прирост за 7 месяцев (4%). Цены сильно пошли вверх.
- Новосибирская область в общей картине выглядит позитивнее всех за счёт ДКП. Их доля в сделках составила 30% в июле.
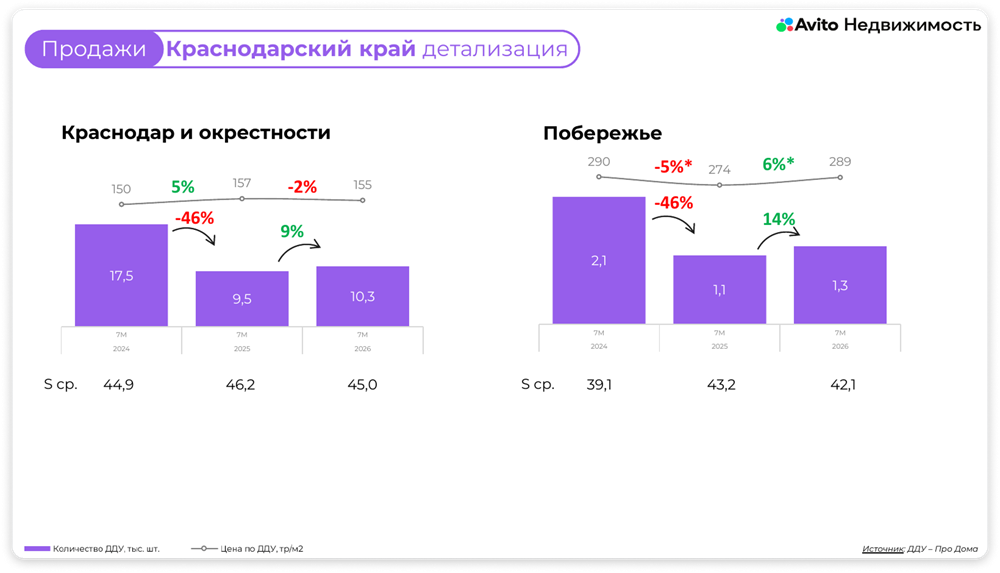
- Краснодарский край в июле выделяется долей ДКП — 35% сделок, но это на 26% меньше, чем в июле прошлого года.
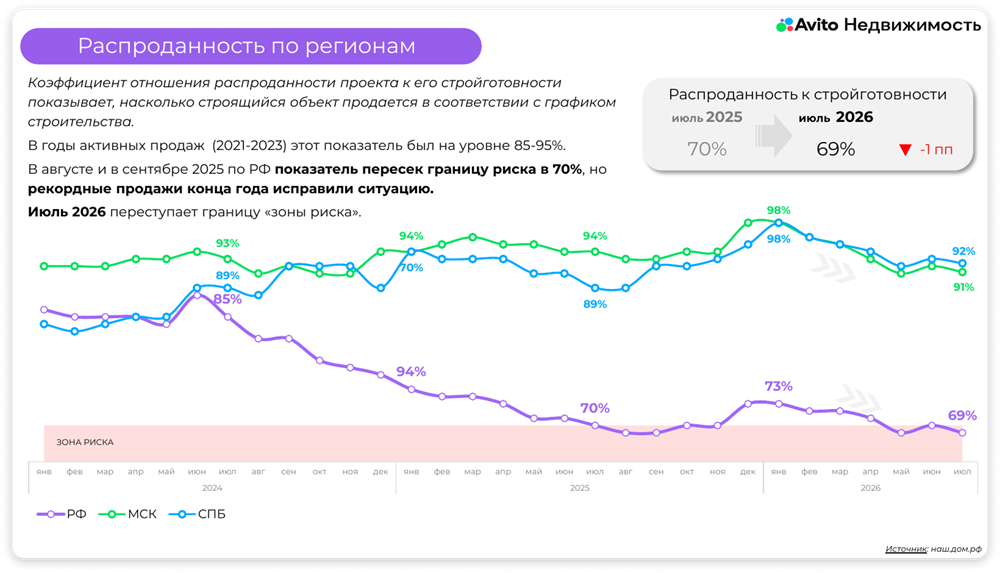
Распроданность к стройготовности. Коэффициент отношения распроданности проекта к его стройготовности показывает, насколько строящийся объект продаётся в соответствии с графиком строительства. В годы активных продаж (2021–2023) этот показатель был на уровне 85–95%. В августе и в сентябре 2025-го по России пересёк границу риска в 70%, но рекордные продажи конца года исправили ситуацию. Июль 2026 года переступает границу «зоны риска».
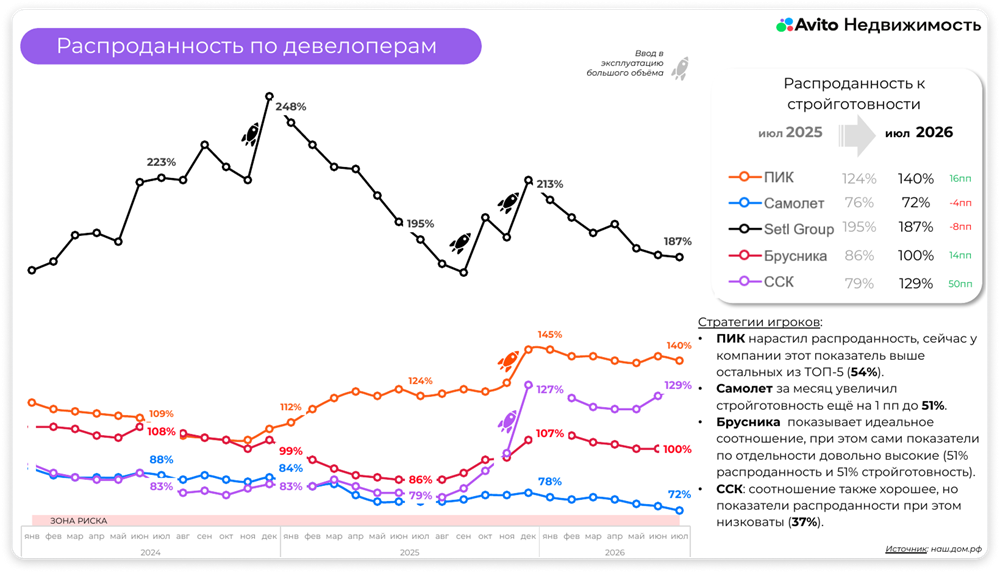
Стратегии застройщиков:
- ПИК нарастил распроданность, сейчас у компании этот показатель выше остальных из топ-5 (54%).
- «Самолёт» за месяц увеличил стройготовность ещё на 1 пп до 51%.
- «Брусника» показывает идеальное соотношение, при этом сами показатели по отдельности довольно высокие: 51% распроданность и 51% стройготовность.
- ССК: соотношение также хорошее, но показатели распроданности при этом низковаты: 37%.
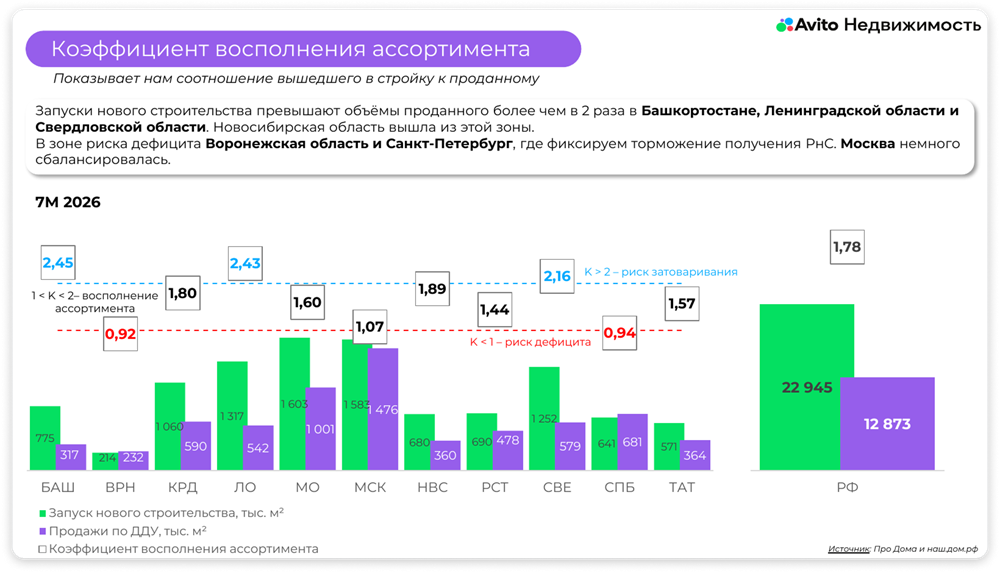
Запуски нового строительства превышают объёмы проданного более чем в 2 раза в Башкортостане, Ленинградской области и Свердловской области. Новосибирская область вышла из этой зоны. В зоне риска дефицита Воронежская область и Санкт-Петербург. Москва немного сбалансировалась.
Рынок вторичной недвижимости
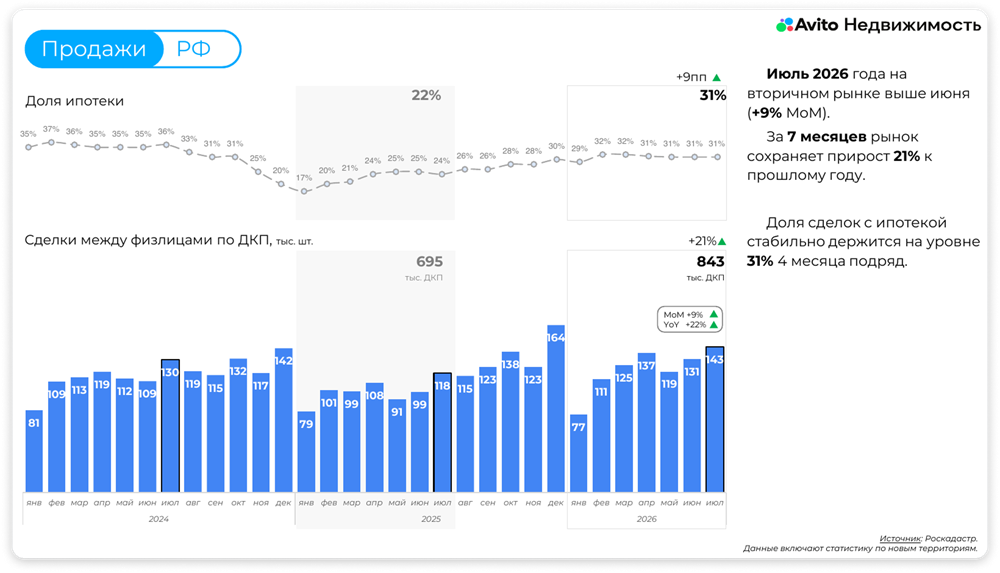
За 7 месяцев рынок сохраняет прирост 21% к прошлому году. Доля сделок с ипотекой стабильно держится на уровне 31% 4 месяца подряд.
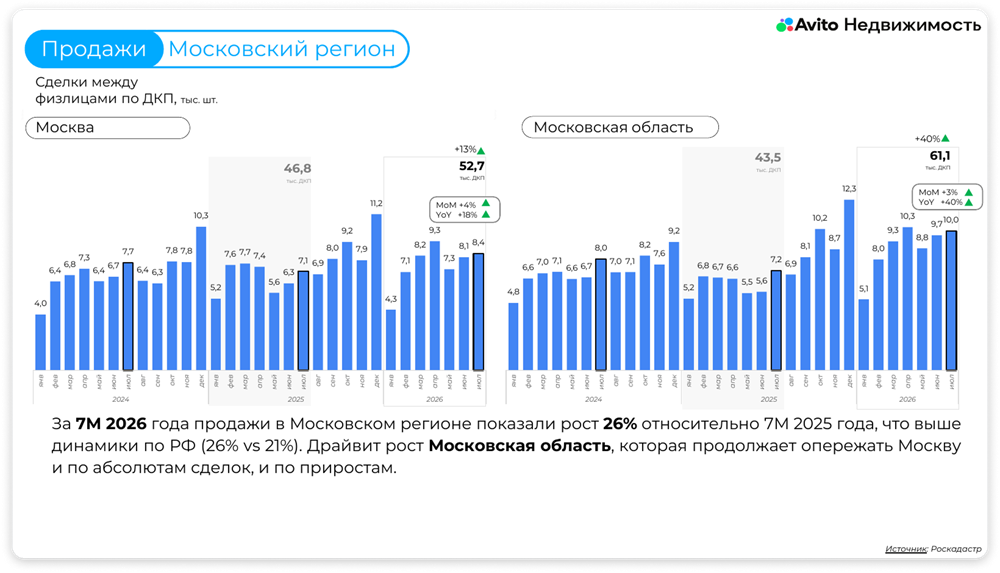
Продажи в Московском регионе показали рост 26% относительно 7 месяцев 2025 года, что выше динамики по России: 26% и 21%. Рост обеспечивает Московская область, которая продолжает опережать Москву и по абсолютам сделок, и по приростам.
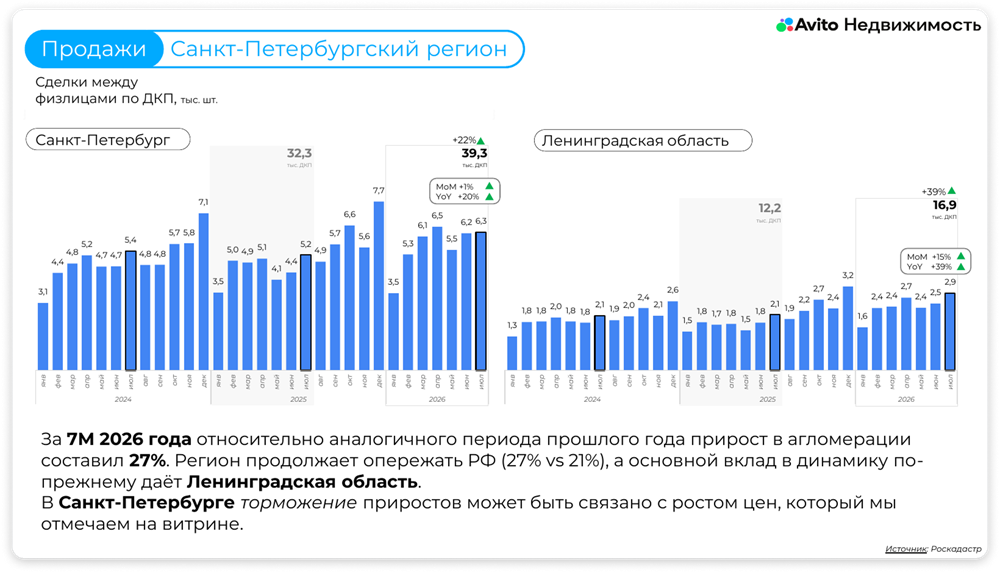
За 7 месяцев 2026 года относительно аналогичного периода 2025-го прирост в агломерации составил 27%. Регион продолжает опережать Россию, а основной вклад в динамику по-прежнему даёт Ленинградская область. В Санкт-Петербурге торможение приростов может быть связано с ростом цен, который мы отмечаем на витрине.
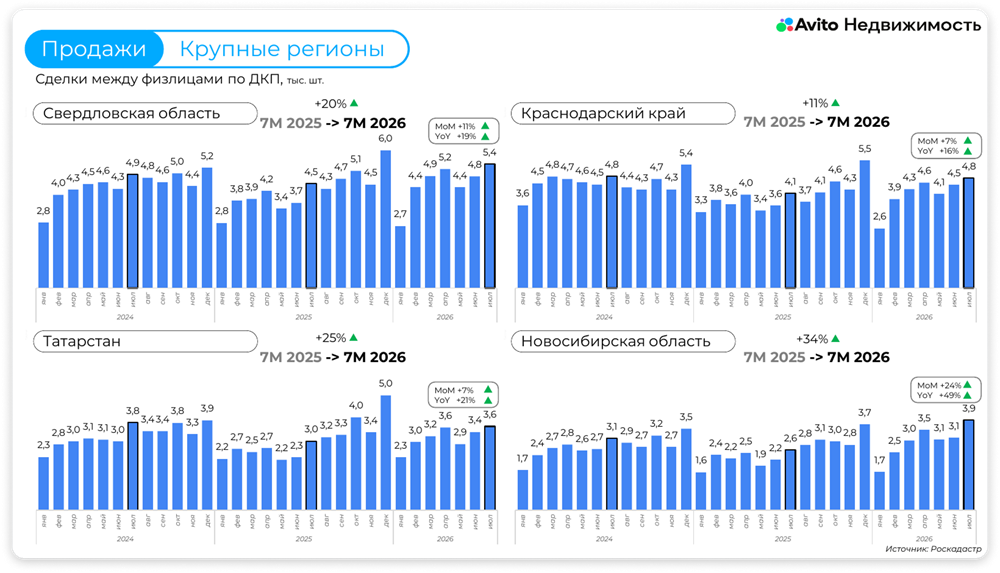
Вторичный рынок вырос во всех рассматриваемых регионах.
- Самые высокие темпы у Новосибирской области: +34% и +49% месяц к месяцу за июль.
- Татарстан и Башкортостан остаются в лидерах по темпам: +25% и +21% за 7 месяцев. Но в Татарстане наблюдаем замедление на фоне сокращения доли сделок с ипотекой: от 39% в январе-марте до 36% в июле.
- В Свердловской области явно очерчивается ускорение темпов прироста сделок, если смотреть по месячной динамике: июнь/май +0,6 п.п., июль/июнь уже +2 п.п.
- Краснодарский край по-прежнему показывает более низкие темпы сделок. Здесь и в Ростовской области объём сделок за 7 месяцев 2026-го остаётся ниже аналогичного периода 2024 года: −9% и −4% соответственно.
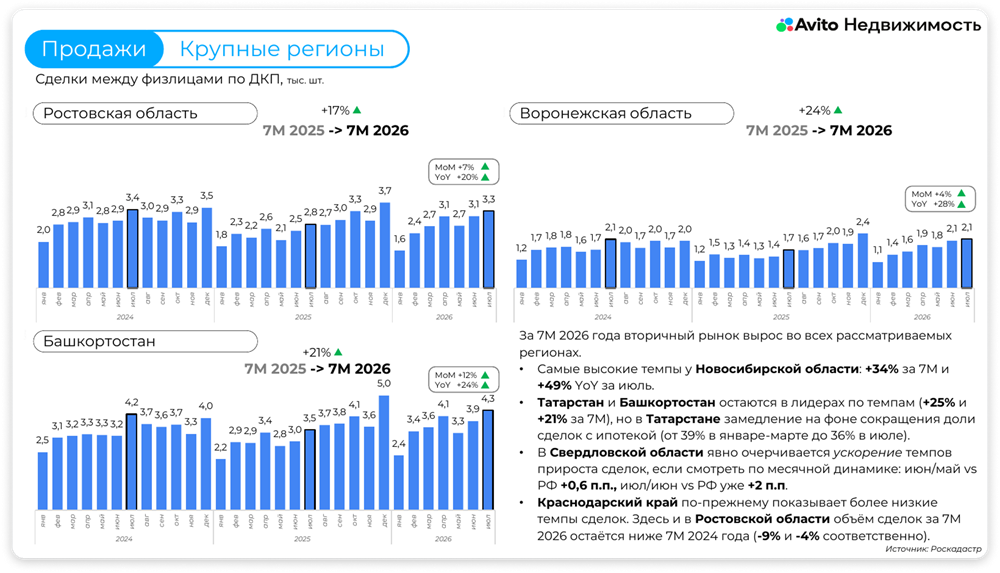
Размер витрины по стране сжимается. Одновременно с этим видим, что цена метра 2 месяца подряд направлена вниз, однако следует учитывать, что у каждого региона своя динамика.
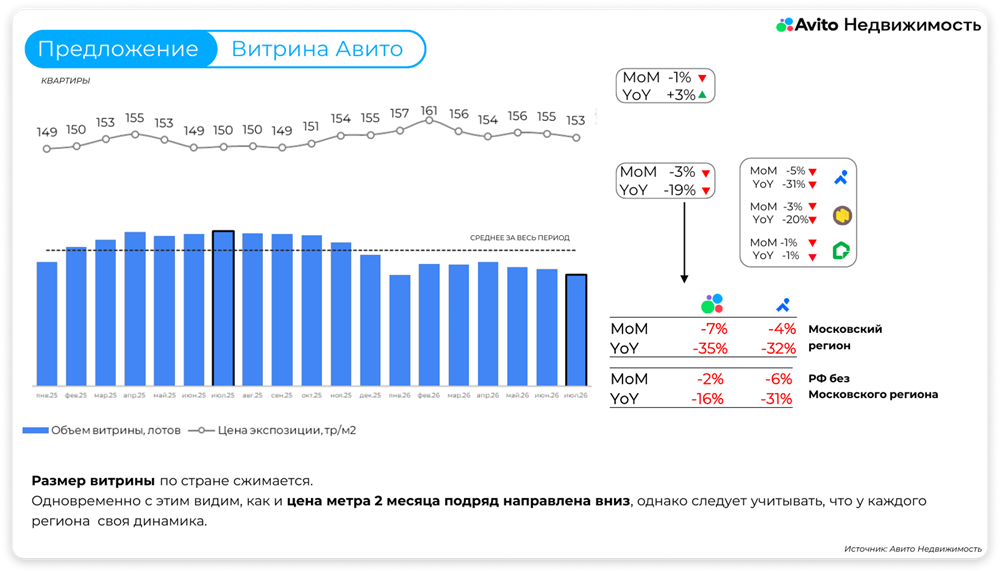
В Москве и Московской области ускорилось сокращение витрины. За месяц сильнее всего это произошло в Москве: −9% месяц к месяцу.
В Санкт-Петербурге рост цен продолжается: +21% год к году.
В Свердловской области после июньского пополнения витрины её объём замер.
В Краснодарском крае цена снижается 4 месяца подряд, причём снижение цен идёт в основном за счёт курортных городов. Краснодар и окрестности сохраняют уровень цен из месяца в месяц.
Загородная недвижимость
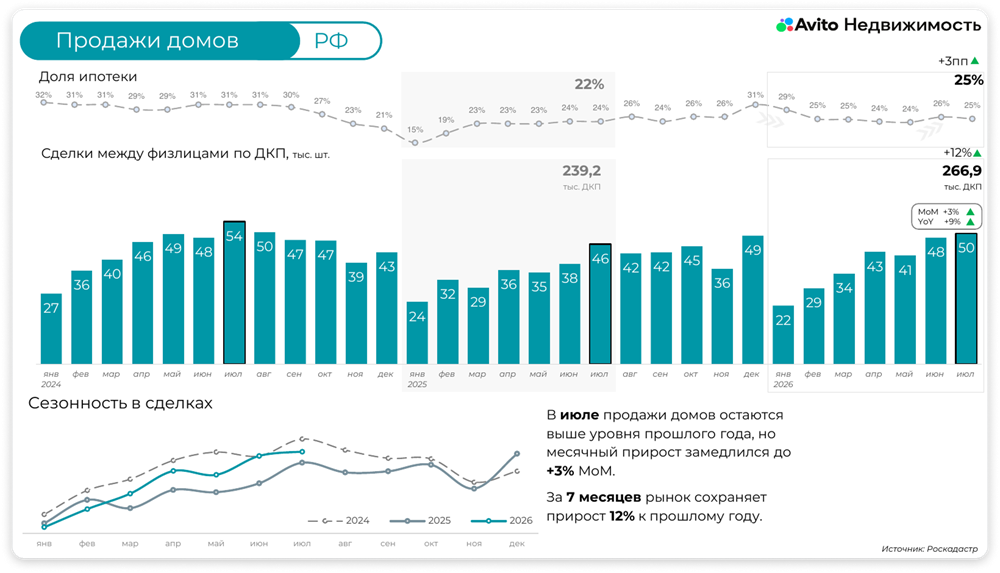
В июле продажи домов остаются выше уровня прошлого года, но месячный прирост замедлился до +3% месяц к месяцу. Рынок сохраняет прирост 12% к прошлому году.
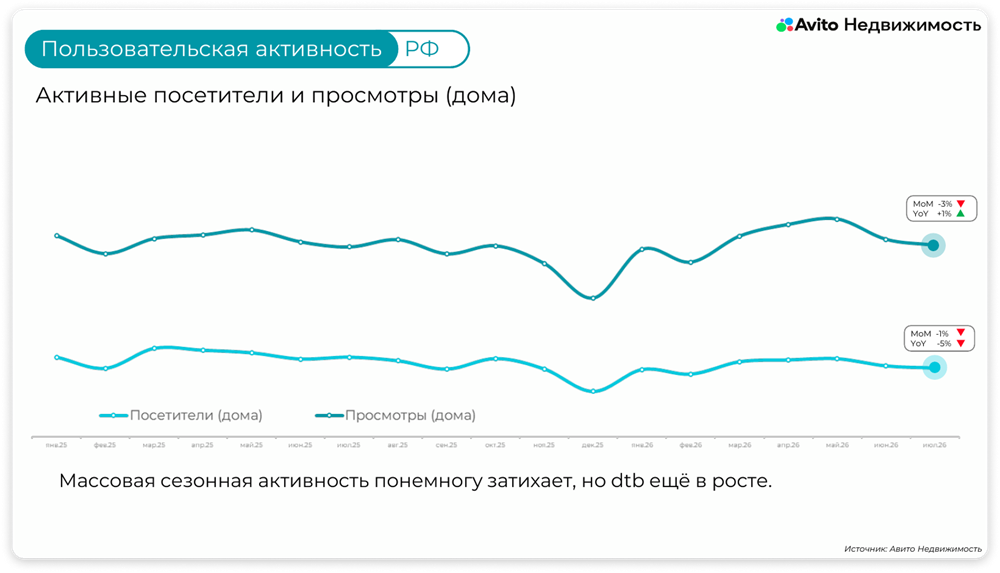
Массовая сезонная активность понемногу затихает.
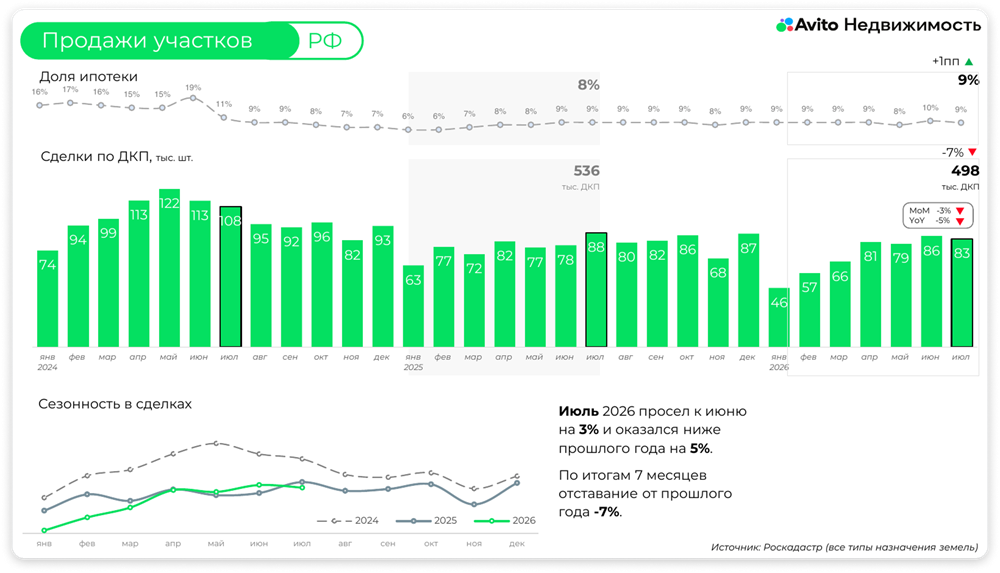
Июль 2026-го просел к июню на 3% и оказался ниже прошлого года на 5%. По итогам 7 месяцев отставание от прошлого года −7%.
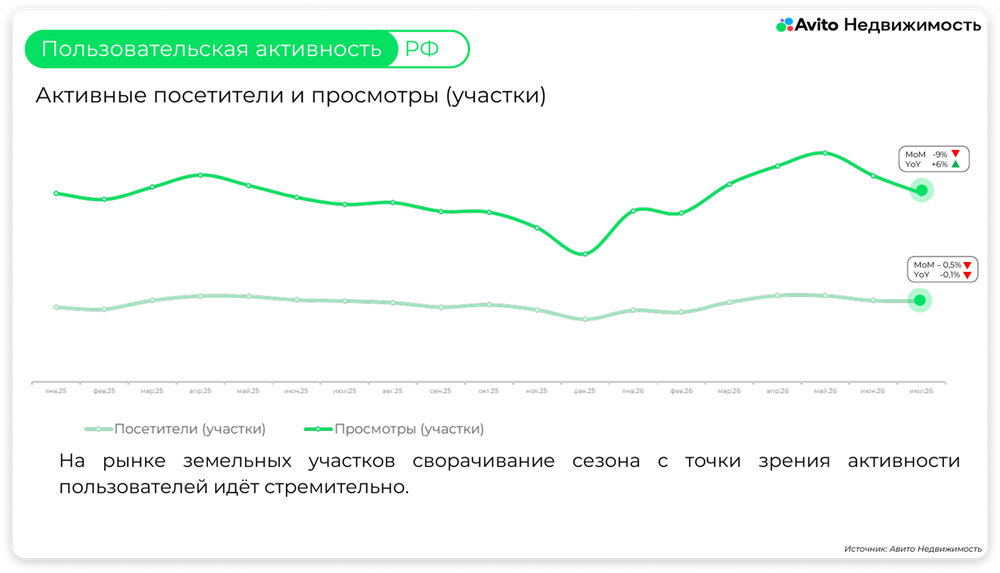
На рынке земельных участков сворачивание сезона с точки зрения активности пользователей идёт стремительно.
Долгосрочная аренда
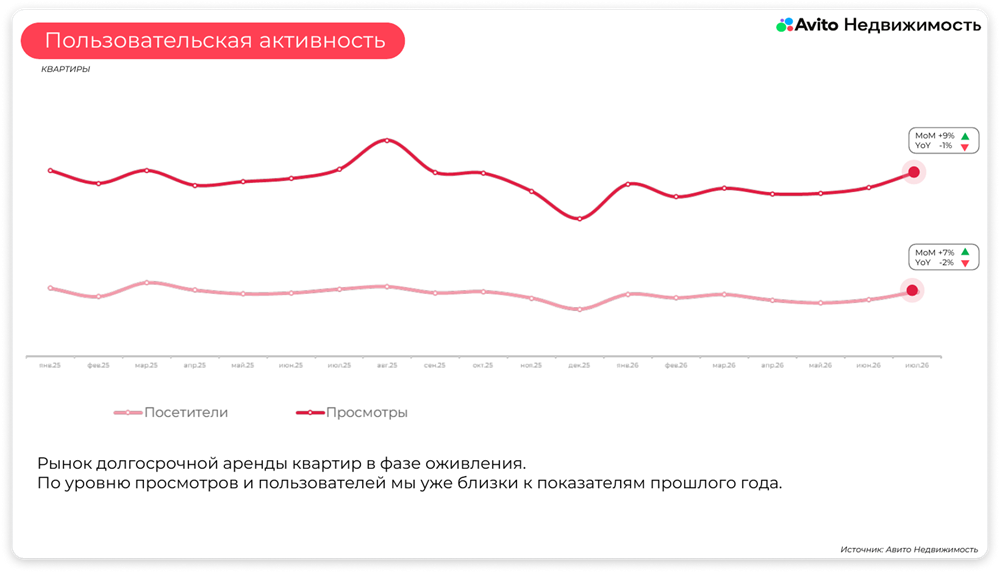
Рынок долгосрочной аренды квартир находится в фазе оживления.
По уровню просмотров и пользователей мы уже близки к показателям прошлого года.
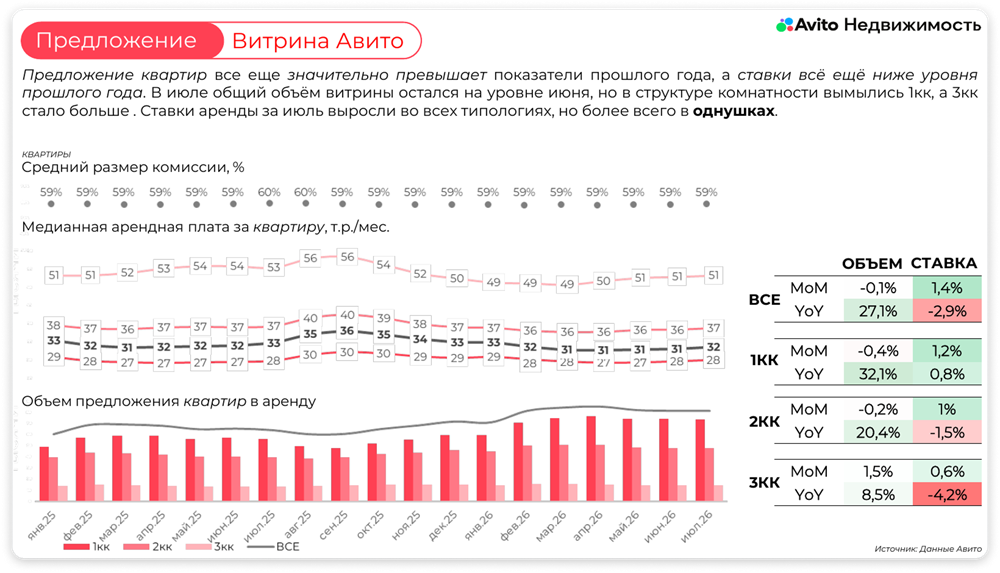
Предложение квартир всё ещё значительно превышает показатели прошлого года, а ставки всё ещё ниже уровня прошлого года. В июле общий объём витрины остался на уровне июня, но в структуре комнатности уменьшилось количество однокомнатных, а трёхкомнатных стало больше. Ставки аренды за июль выросли во всех типологиях, но больше всего в однокомнатных.
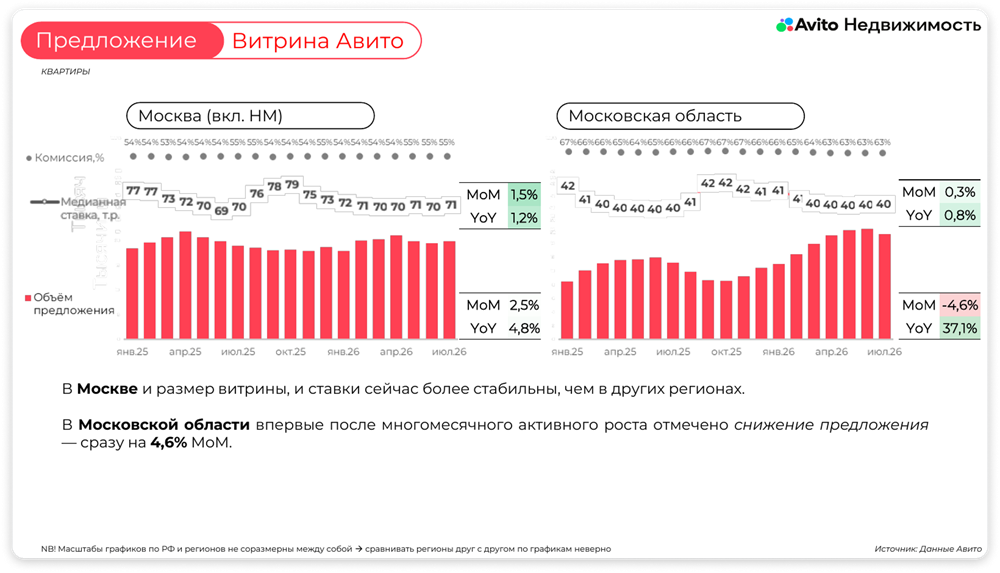
В Москве и размер витрины, и ставки сейчас более стабильны, чем в других регионах.
В Московской области впервые после многомесячного активного роста отмечено снижение предложения — сразу на 4,6% месяц к месяцу.
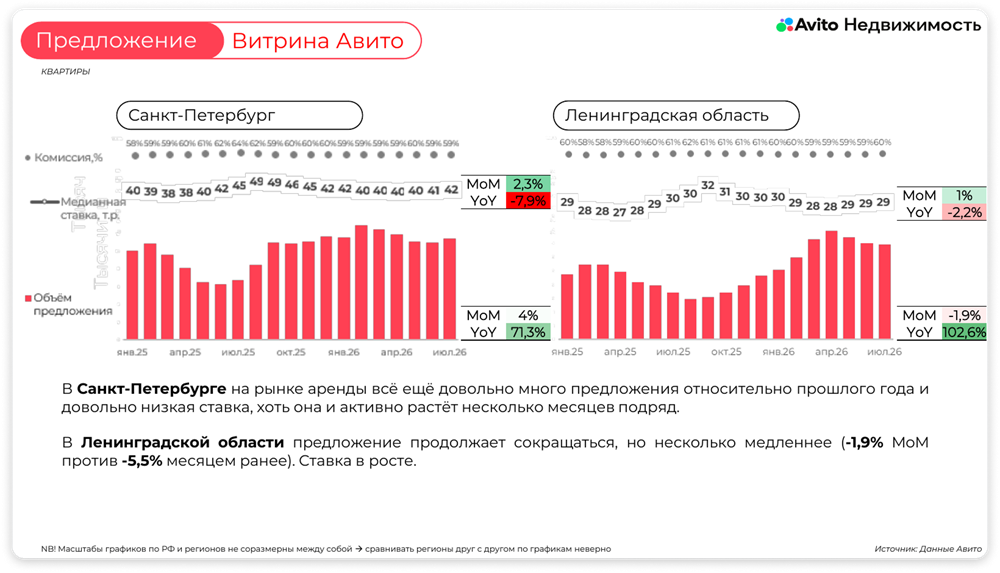
В Санкт-Петербурге на рынке аренды всё ещё довольно много предложений относительно прошлого года и довольно низкая ставка, хоть она и активно растёт несколько месяцев подряд.
В Ленинградской области предложение продолжает сокращаться, но несколько медленнее: −1,9% месяц к месяцу против −5,5% месяцем ранее. Ставка растёт.
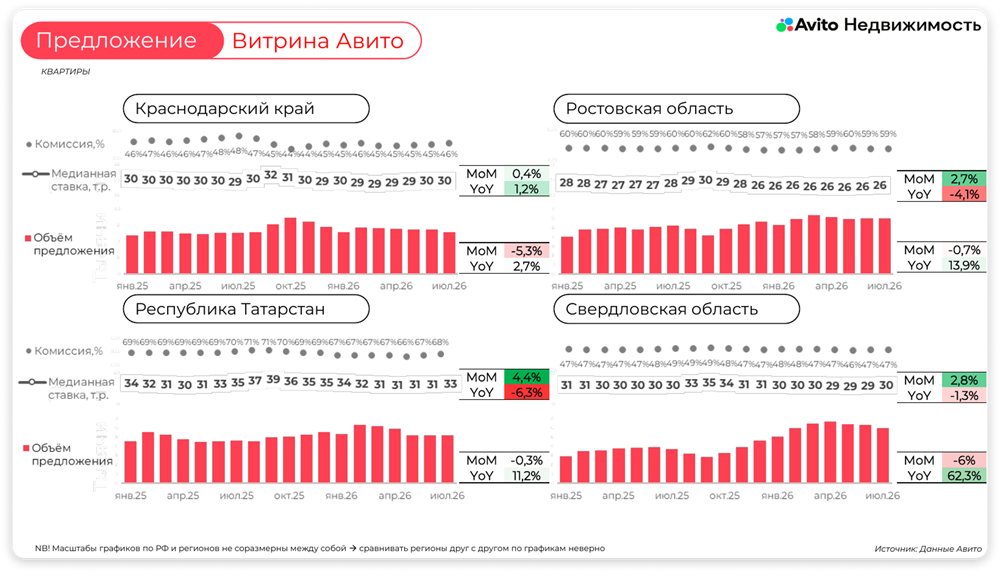
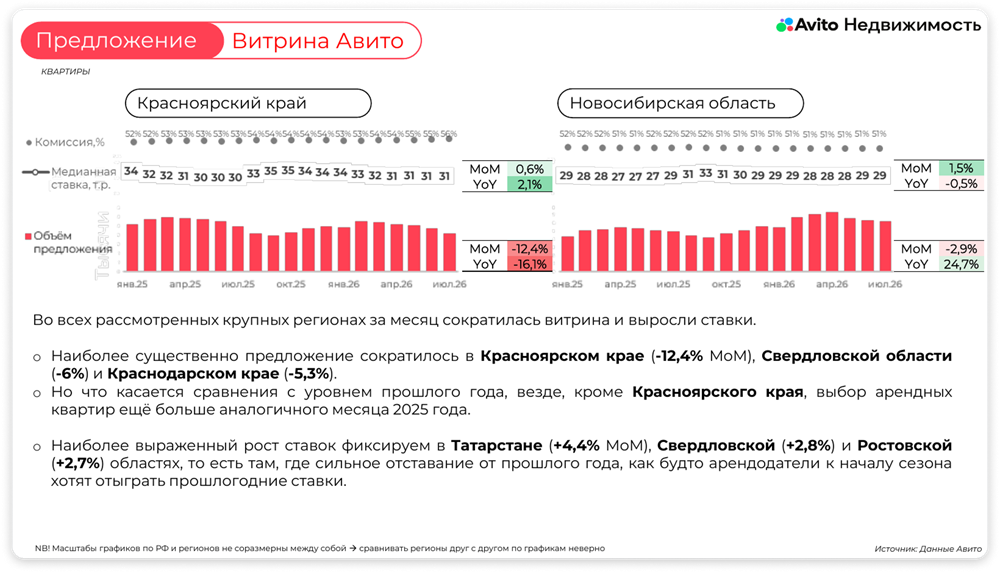
Во всех рассмотренных крупных регионах за месяц сократилась витрина и выросли ставки. Наиболее существенно предложение сократилось в Красноярском крае (−12,4% месяц к месяцу), Свердловской области (−6%) и Краснодарском крае (−5,3%).
Но что касается сравнения с уровнем прошлого года, везде, кроме Красноярского края, выбор арендных квартир всё ещё больше, чем в июле 2025 года.
Наиболее выраженный рост ставок фиксируем в Татарстане (+4,4% месяц к месяцу), Свердловской (+2,8%) и Ростовской (+2,7%) областях.